保障性租賃住房建設(shè)在各地加速推進(jìn),成為住房體系建設(shè)的重要一環(huán)。這一舉措對投資的拉動作用究竟有多大?需要從直接投資規(guī)模、產(chǎn)業(yè)鏈帶動以及資金來源與可持續(xù)性等多個維度進(jìn)行審視。
保障性租賃住房的直接投資規(guī)模可觀。根據(jù)住建部數(shù)據(jù),“十四五”期間全國計(jì)劃籌集保障性租賃住房870萬套(間),2023年已建設(shè)籌集約200萬套。按單套平均投資20-30萬元估算,年直接投資額可達(dá)數(shù)千億元級別,對房地產(chǎn)開發(fā)投資形成明顯補(bǔ)充。在商品房投資增速放緩的背景下,保障性租賃住房成為穩(wěn)投資的重要抓手。
其產(chǎn)業(yè)鏈帶動效應(yīng)顯著。住房租賃項(xiàng)目從建設(shè)到運(yùn)營,涉及建筑建材、家具家電、裝修裝飾、物業(yè)服務(wù)等多個上下游行業(yè)。一套保障性租賃住房的建設(shè)和運(yùn)營,可帶動數(shù)十個相關(guān)產(chǎn)品或服務(wù)的需求。據(jù)測算,每增加1億元保障性租賃住房投資,可帶動相關(guān)產(chǎn)業(yè)產(chǎn)出約1.5-2億元,并創(chuàng)造大量就業(yè)崗位。尤其在人口凈流入的大城市,此類項(xiàng)目的集中落地對區(qū)域經(jīng)濟(jì)的短期刺激和長期結(jié)構(gòu)優(yōu)化均有積極作用。
投資拉動效應(yīng)的大小也受資金來源和模式制約。目前保障性租賃住房的資金來源包括財(cái)政補(bǔ)助、專項(xiàng)債券、銀行貸款、社會資本等。其中,財(cái)政資金和專項(xiàng)債占比較高,但地方財(cái)政壓力限制了進(jìn)一步擴(kuò)張;社會資本參與度雖在提升,但仍面臨回報(bào)率低、回收期長等障礙。若過度依賴政府投入,投資可持續(xù)性將面臨挑戰(zhàn)。因此,亟需完善REITs等退出機(jī)制,引導(dǎo)更多市場化資金進(jìn)入,才能將潛在的拉動效應(yīng)持續(xù)釋放。
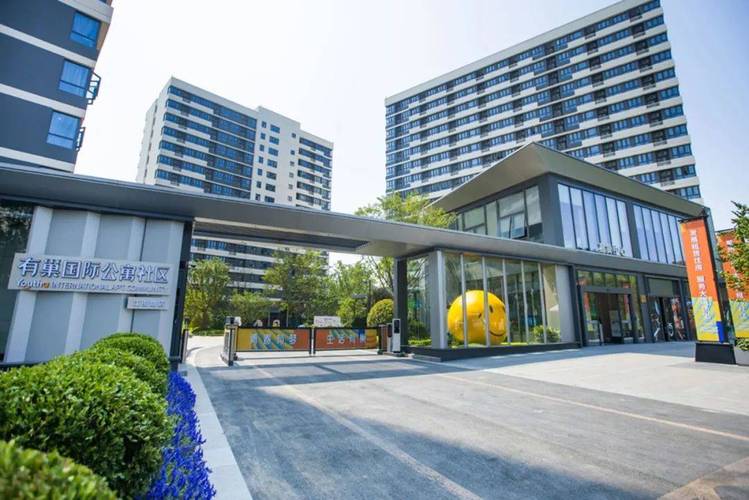
保障性租賃住房的投資拉動并非簡單的規(guī)模疊加。其空間布局集中于大城市和產(chǎn)業(yè)園區(qū),若能精準(zhǔn)匹配新市民、青年人的租賃需求,則不僅拉動當(dāng)期投資,還能通過改善居住條件促進(jìn)消費(fèi)和人力資本積累,形成長期經(jīng)濟(jì)回報(bào)。反之,若選址不當(dāng)或供需錯配,則可能造成資源浪費(fèi),削弱投資效益。
夏磊等學(xué)者指出,保障性租賃住房對投資的拉動作用在“十四五”期間較為顯著,直接效應(yīng)可達(dá)每年數(shù)千億元,加上產(chǎn)業(yè)鏈帶動,總效應(yīng)更大。但要實(shí)現(xiàn)可持續(xù)的拉動,關(guān)鍵在于構(gòu)建“政府引導(dǎo)、市場運(yùn)作”的多元投融資模式,并注重項(xiàng)目運(yùn)營效率和需求匹配。如此,保障性租賃住房才能真正成為穩(wěn)投資、惠民生、促發(fā)展的多贏之策。